Analiză KW Research | Date ANCPI, ianuarie–octombrie 2026 vs. 2025
Piața imobiliară din România traversează un an cu evoluții contrastante. Datele publicate de Agenția Națională de Cadastru și Publicitate Imobiliară (ANCPI) indică o scădere a numărului de imobile vândute la nivel național, însă analiza principalelor piețe locale arată diferențe semnificative. Unele județe înregistrează creșteri, în timp ce altele raportează scăderi de peste 30%.
Un element esențial în interpretarea cifrelor din 2026 îl reprezintă blocajul sistemului informatic ANCPI din perioada iulie–august, care a perturbat activitatea de înregistrare a tranzacțiilor și comparabilitatea datelor.
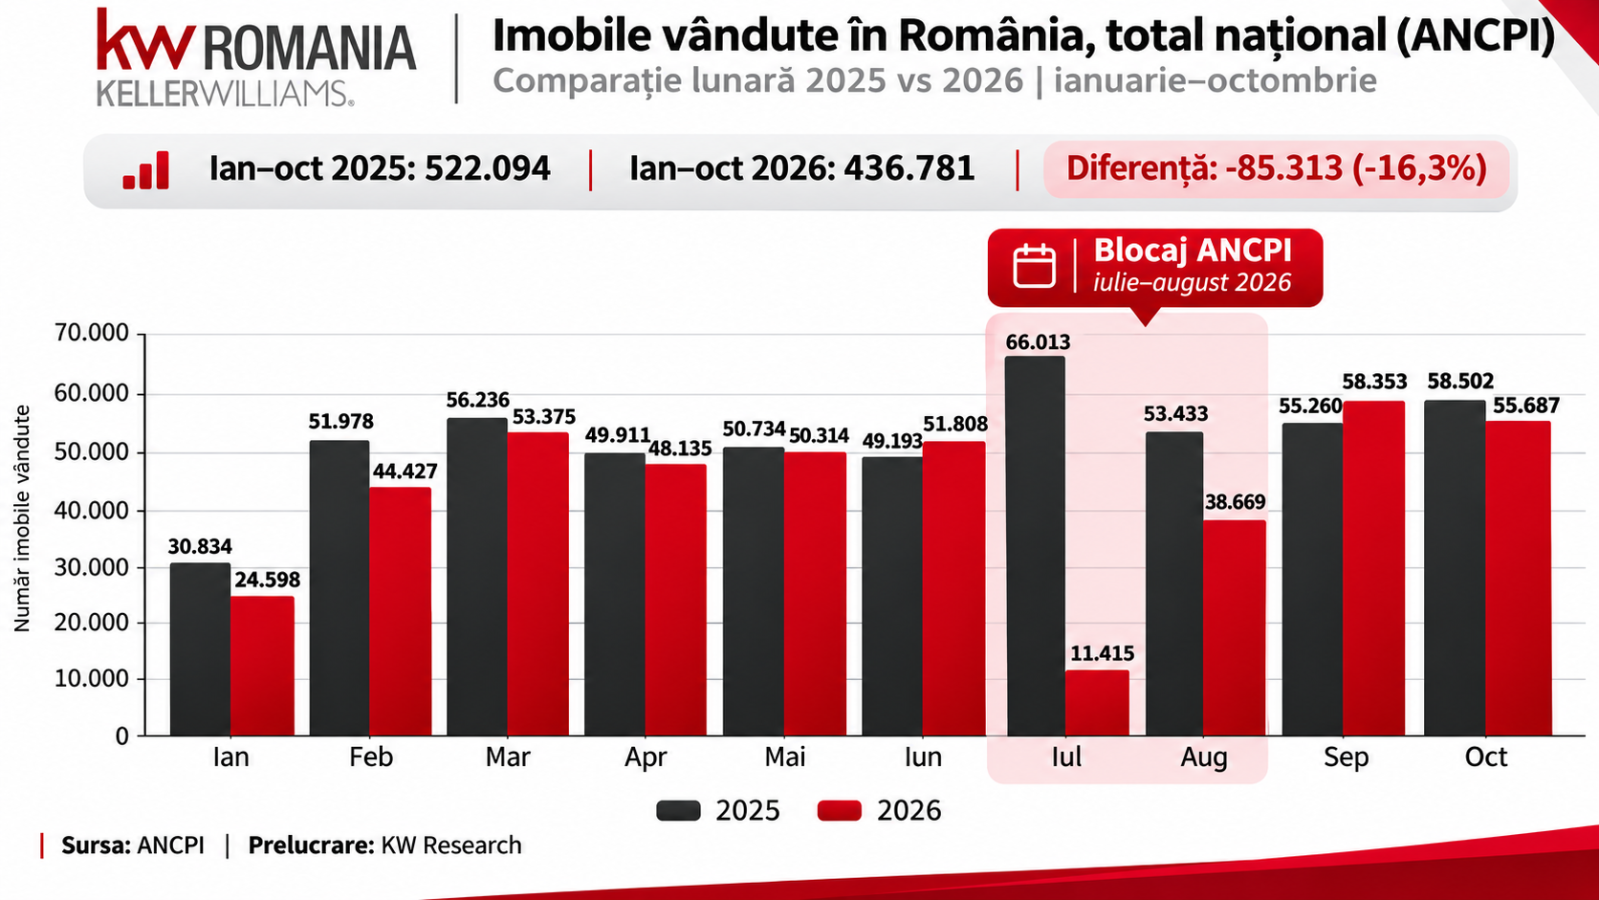
România: cu 16,3% mai puține imobile vândute
În primele zece luni ale anului 2026, la nivel național au fost vândute 436.781 de imobile, comparativ cu 522.094 în aceeași perioadă din 2025. Diferența este de 85.313 imobile, reprezentând o scădere de 16,3%.
Evoluția anului nu a fost însă uniformă.
Primul trimestru a înregistrat o scădere de 12%, urmată de o stabilizare în trimestrul al doilea (+0,3%). Trimestrul al treilea a adus o contracție statistică puternică, de 37,9%, influențată semnificativ de problemele tehnice ale ANCPI.
În septembrie, piața a înregistrat o revenire de 5,6% față de aceeași lună din 2025, în timp ce octombrie s-a încheiat cu o scădere moderată, de 4,8%.
Ce ne spun aceste date?
Scăderea cumulată de 16,3% nu poate fi atribuită integral reducerii cererii. Blocajul administrativ a avut un impact major asupra volumelor raportate, iar o parte dintre tranzacții ar fi putut fi înregistrate cu întârziere.
Totuși, nici eliminarea efectului blocajului nu înseamnă automat că piața a crescut. Pentru o imagine completă trebuie analizate evoluțiile locale, lunile neafectate și datele din perioada următoare.
Diferențele dintre piețele imobiliare locale sunt tot mai evidente.
În același an, în aceeași țară și în condițiile aceluiași blocaj informatic ANCPI, evoluțiile sunt radical diferite.
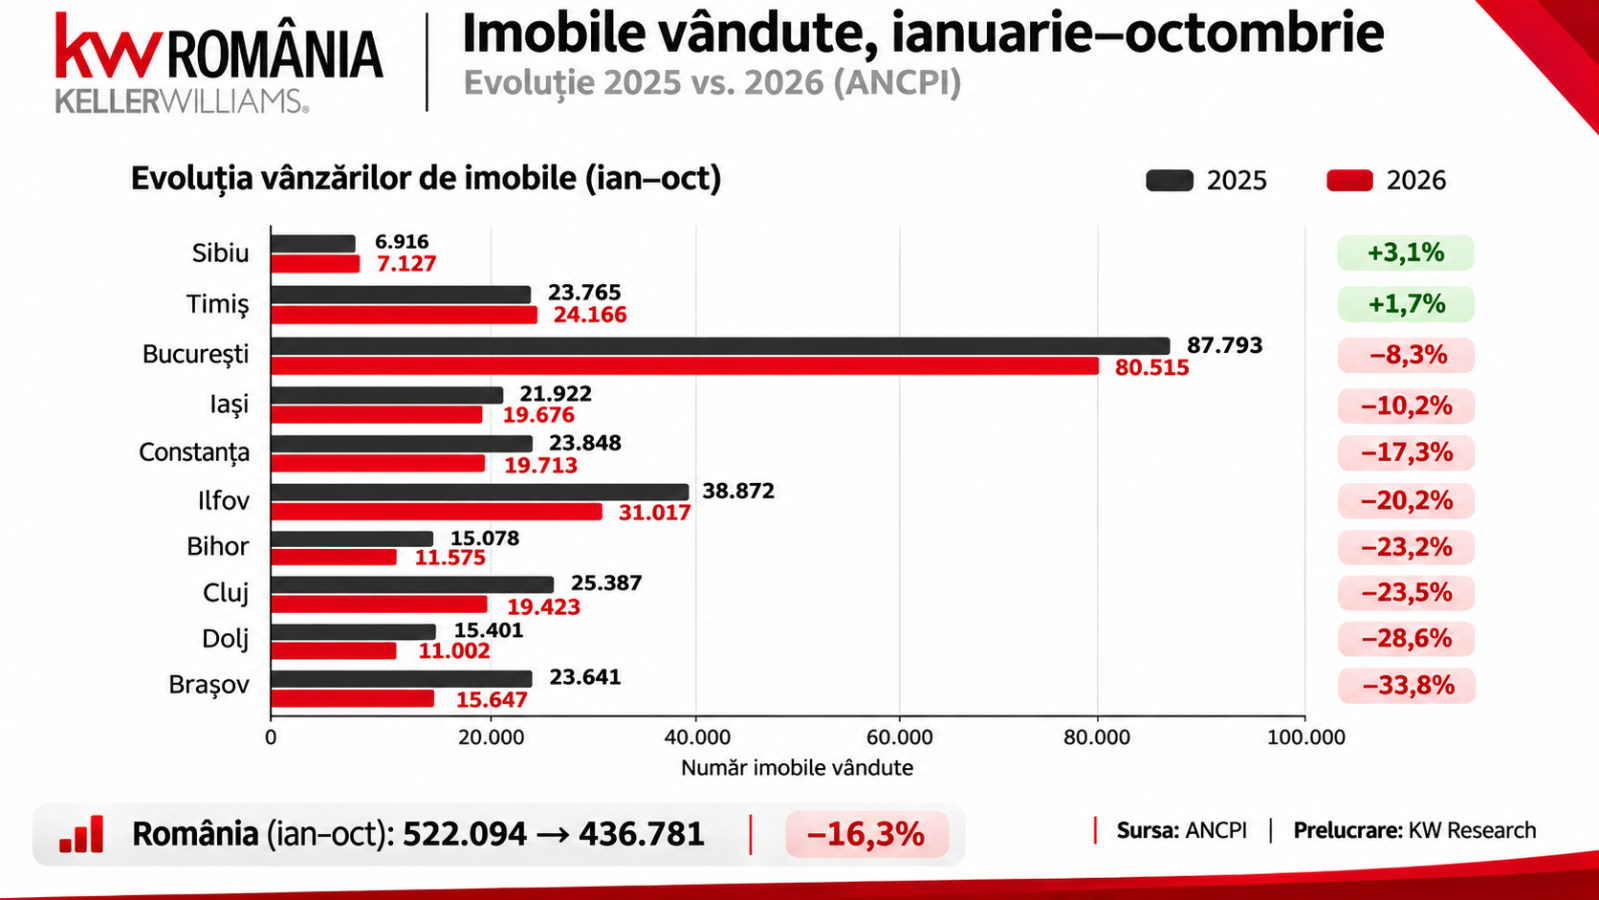
În timp ce Sibiul înregistrează o creștere de 3,1%, Brașovul raportează o scădere de 33,8% a numărului de imobile vândute.
Această diferență ne arată că nu putem vorbi despre o singură piață imobiliară românească, ci despre piețe locale cu dinamici, provocări și oportunități distincte.
Contextul național este același, dar realitatea locală poate fi complet diferită. Tocmai de aceea, pentru a înțelege cu adevărat piața, trebuie să privim dincolo de mediile naționale și să analizăm ce se întâmplă în fiecare oraș și județ.
Cum au evoluat principalele piețe imobiliare?
Sibiu: creștere de 3,1%
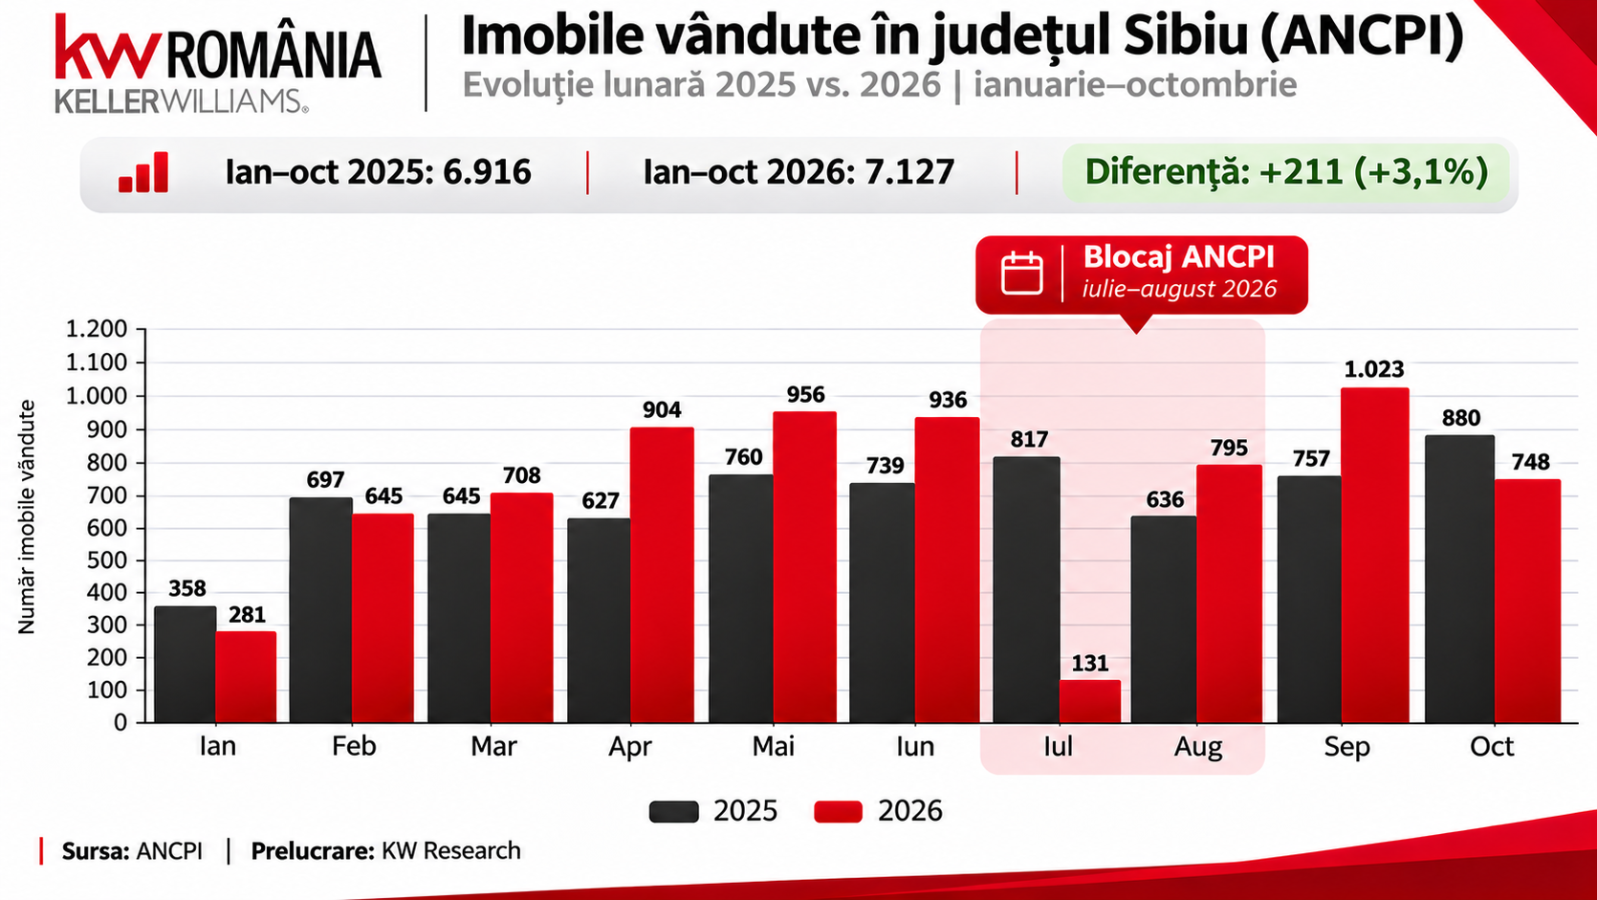
Sibiul se numără printre puținele piețe analizate care au înregistrat o evoluție pozitivă în 2026. Cu 7.127 de imobile vândute, față de 6.916 în 2025, județul consemnează o creștere de 3,1%.
Piața a avut rezultate foarte bune în perioada aprilie–iunie, iar septembrie a adus un avans de 35,1%. Octombrie a înregistrat însă o scădere de 15%, ceea ce arată că evoluția pozitivă cumulată nu este uniformă.
Timiș: piața care a recuperat puternic
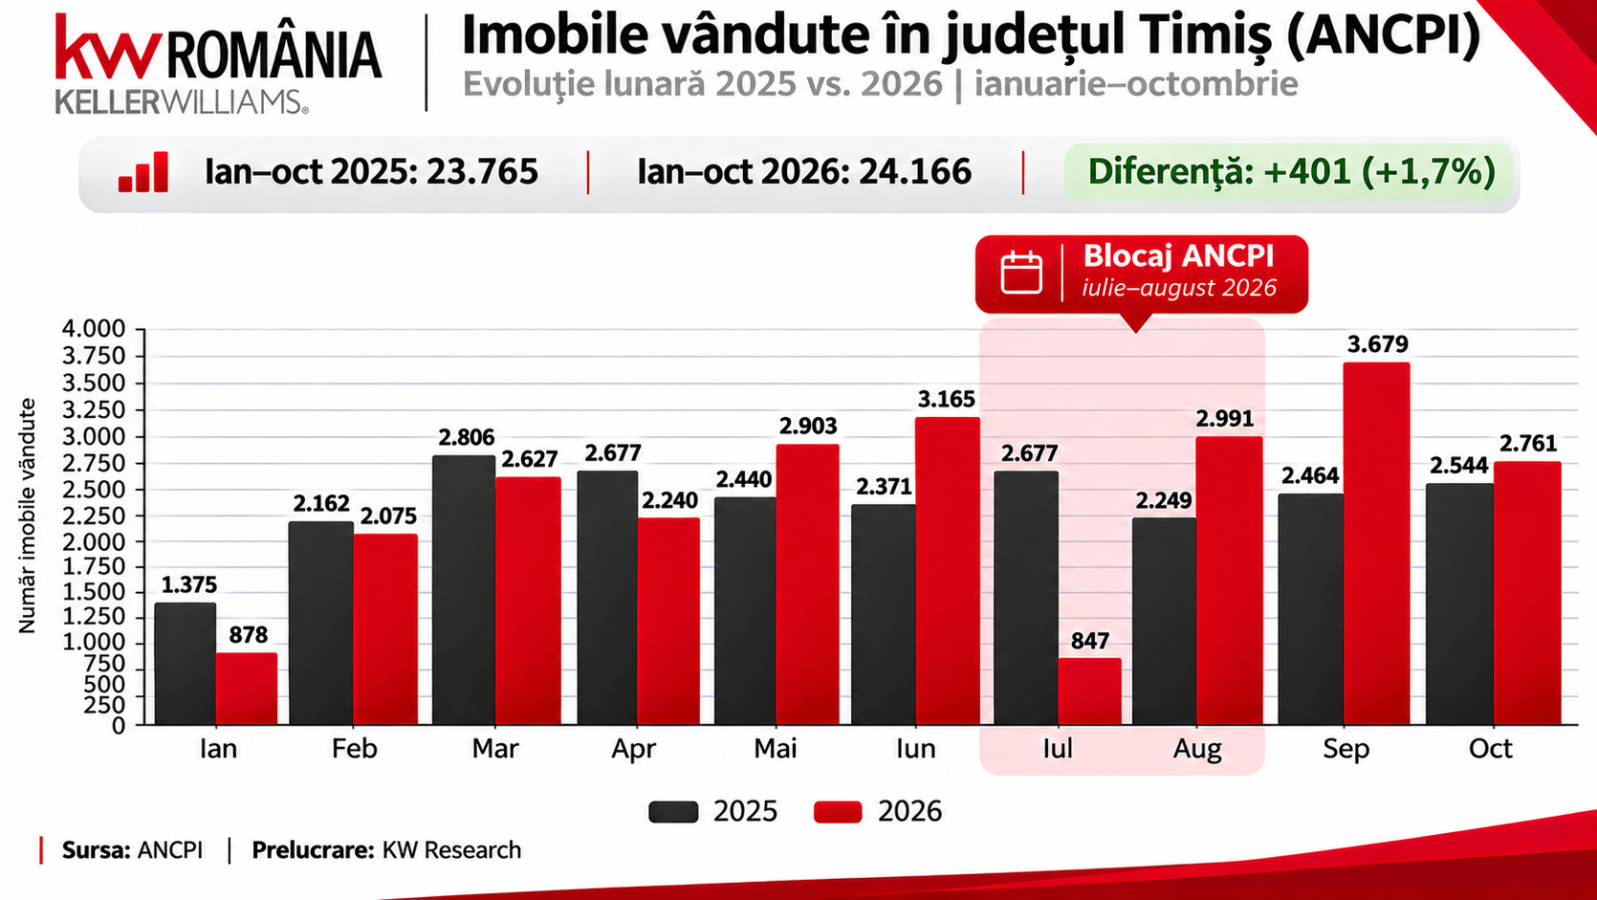
Județul Timiș a înregistrat 24.166 de imobile vândute, comparativ cu 23.765 în 2025, reprezentând o creștere de 1,7%.
Dincolo de rezultatul cumulat, evoluția ultimelor luni este interesantă: august a crescut cu 33%, septembrie cu 49,3%, iar octombrie cu 8,5%. Aceste rezultate indică o revenire puternică a volumelor raportate după luna iulie.
București: scădere cumulată, dar creștere puternică în octombrie
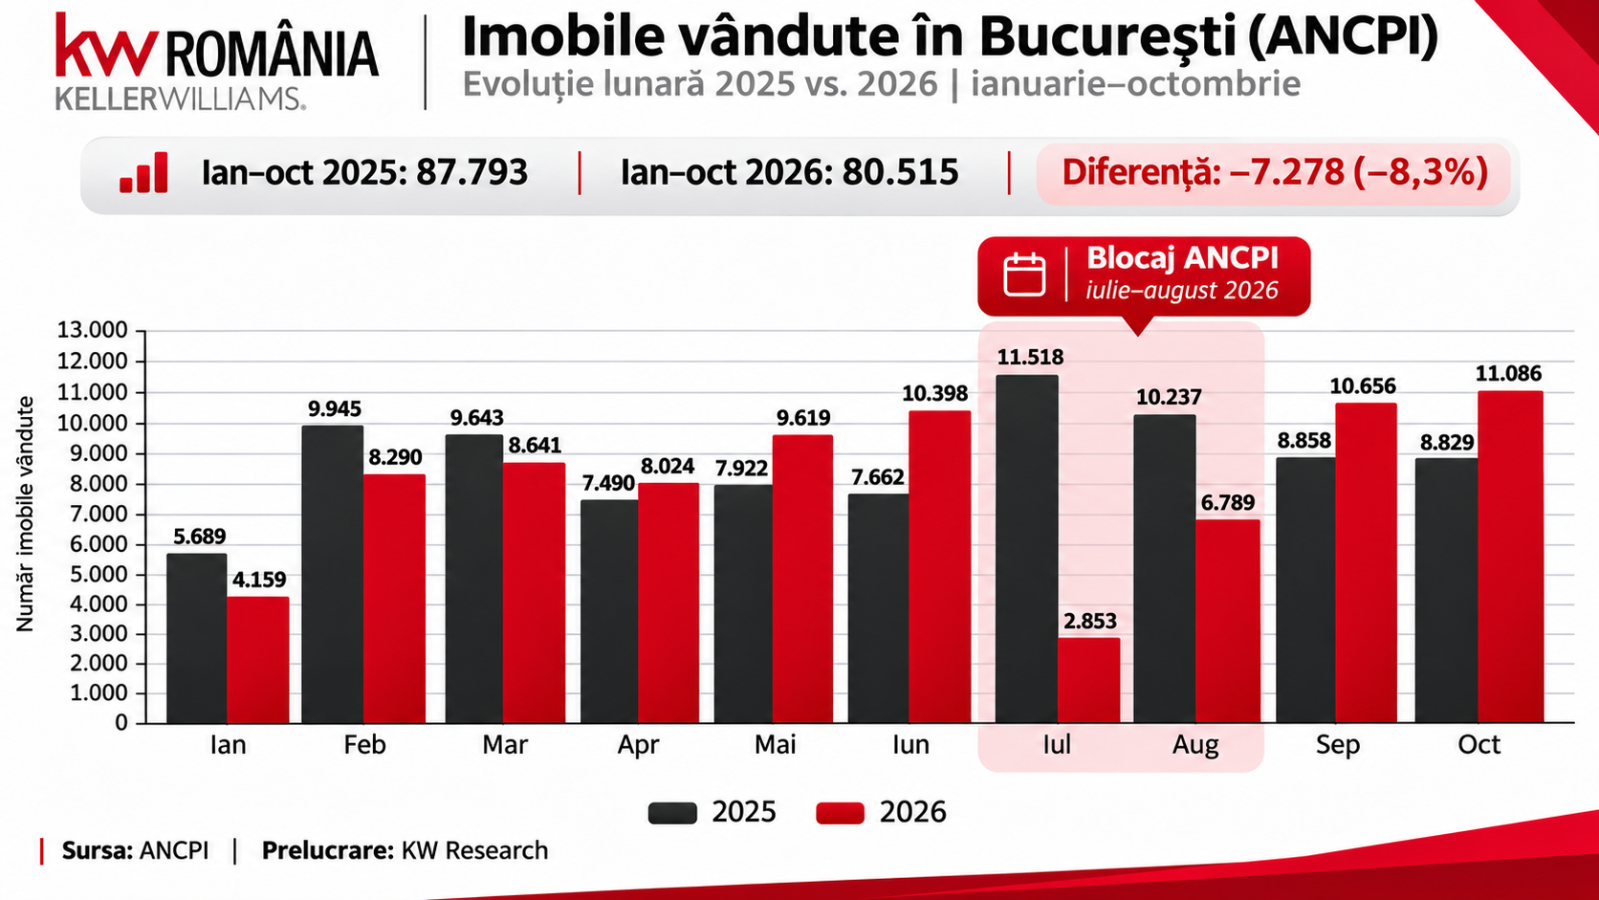
În Capitală au fost vândute 80.515 imobile, față de 87.793 în perioada similară a anului trecut, o scădere de 8,3%.
Totuși, Bucureștiul a înregistrat creșteri importante în mai (+21,4%), iunie (+35,7%), septembrie (+20,3%) și octombrie (+25,6%).
Aceste evoluții sugerează că activitatea de tranzacționare din Capitală rămâne ridicată, iar rezultatul cumulat este influențat considerabil de lunile iulie și august.
Iași: recuperare semnificativă după blocaj
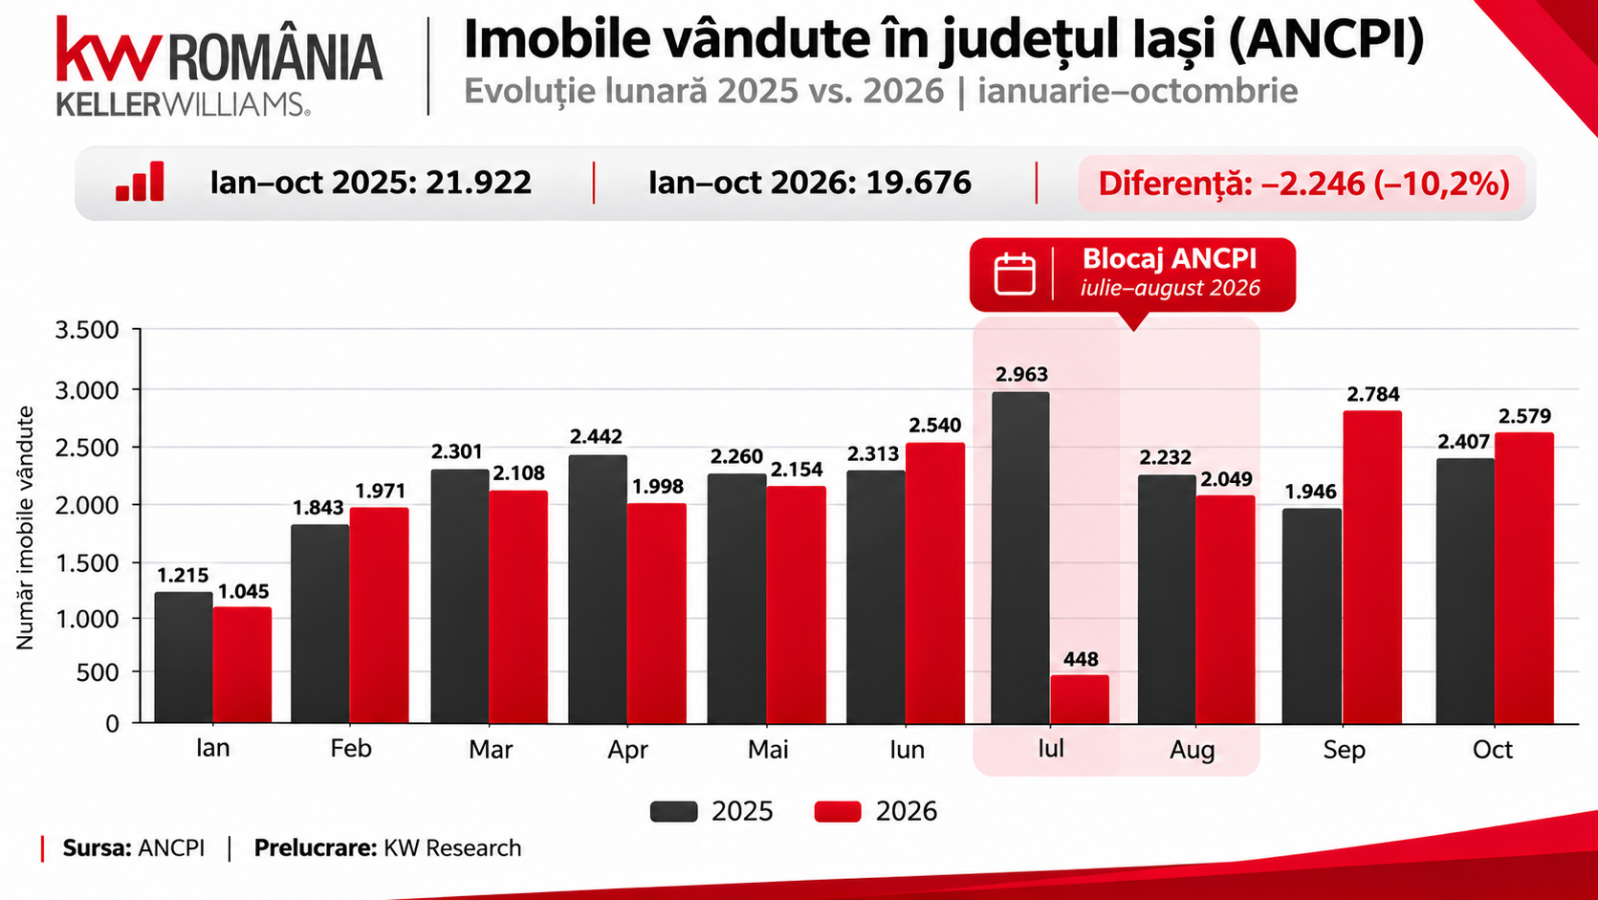
Județul Iași a înregistrat 19.676 de imobile vândute, față de 21.922 în 2025, o scădere de 10,2%.
După o lună iulie cu un volum raportat extrem de redus, septembrie a adus o creștere de 43,1%, urmată de un avans de 7,1% în octombrie. Evoluția ultimelor două luni indică o recuperare a activității, deși aceasta nu a compensat integral scăderea cumulată.
Constanța: octombrie aduce un semnal pozitiv
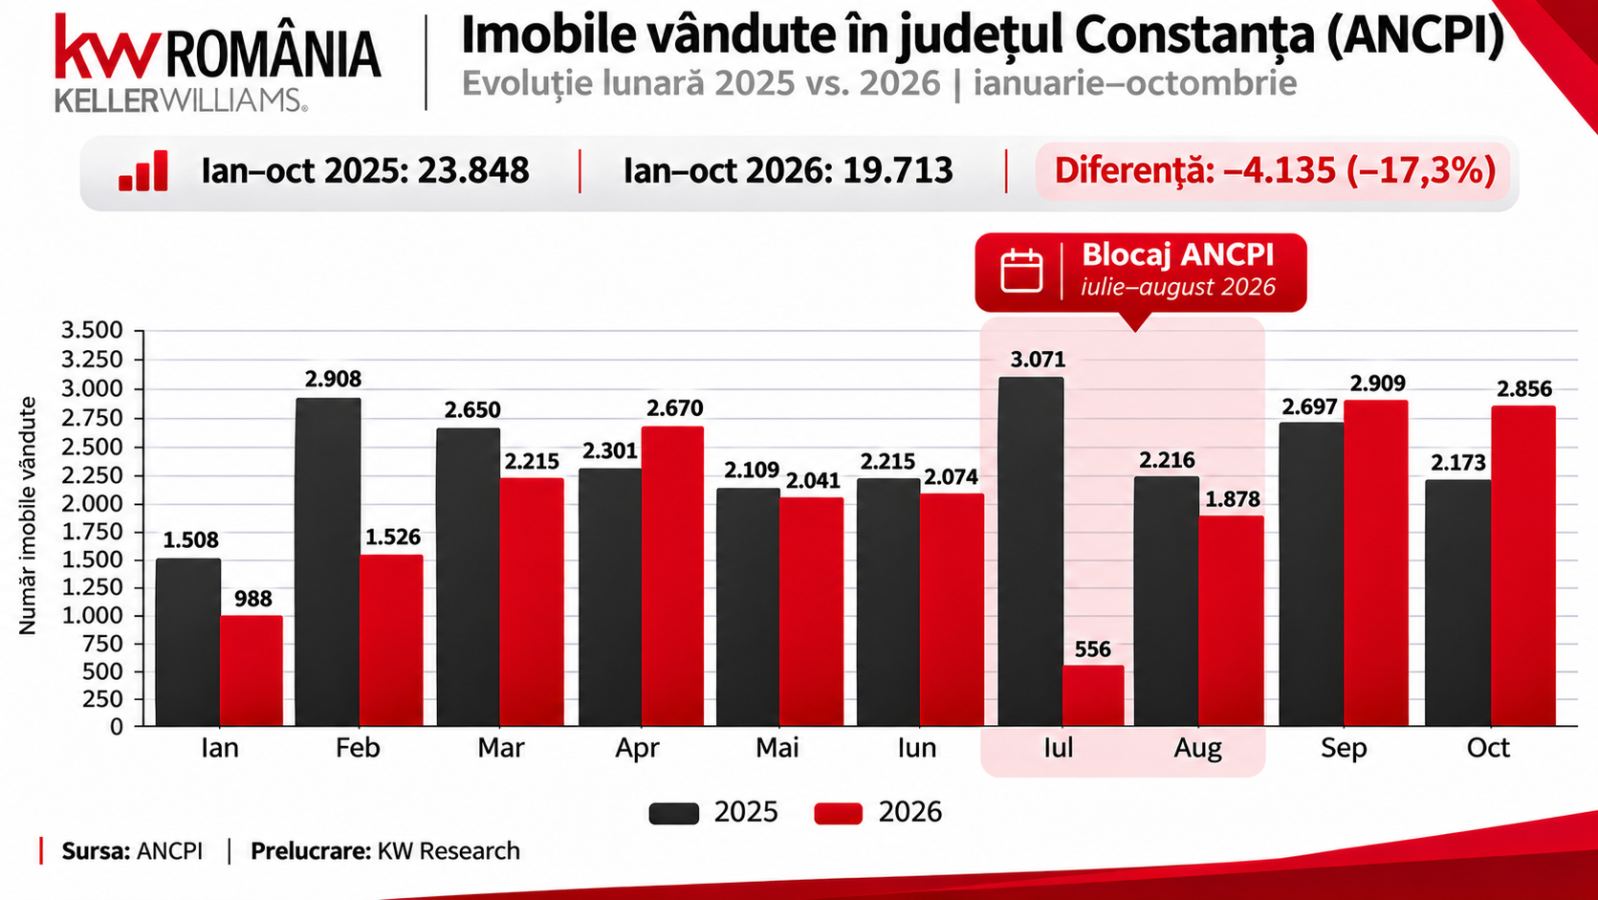
În Constanța au fost vândute 19.713 imobile, comparativ cu 23.848 în 2025, ceea ce reprezintă o reducere de 17,3%.
După scăderile importante de la începutul anului și din perioada blocajului ANCPI, piața a înregistrat o creștere de 7,9% în septembrie și de 31,4% în octombrie. Este un semnal pozitiv pentru finalul anului, care merită urmărit în lunile următoare.
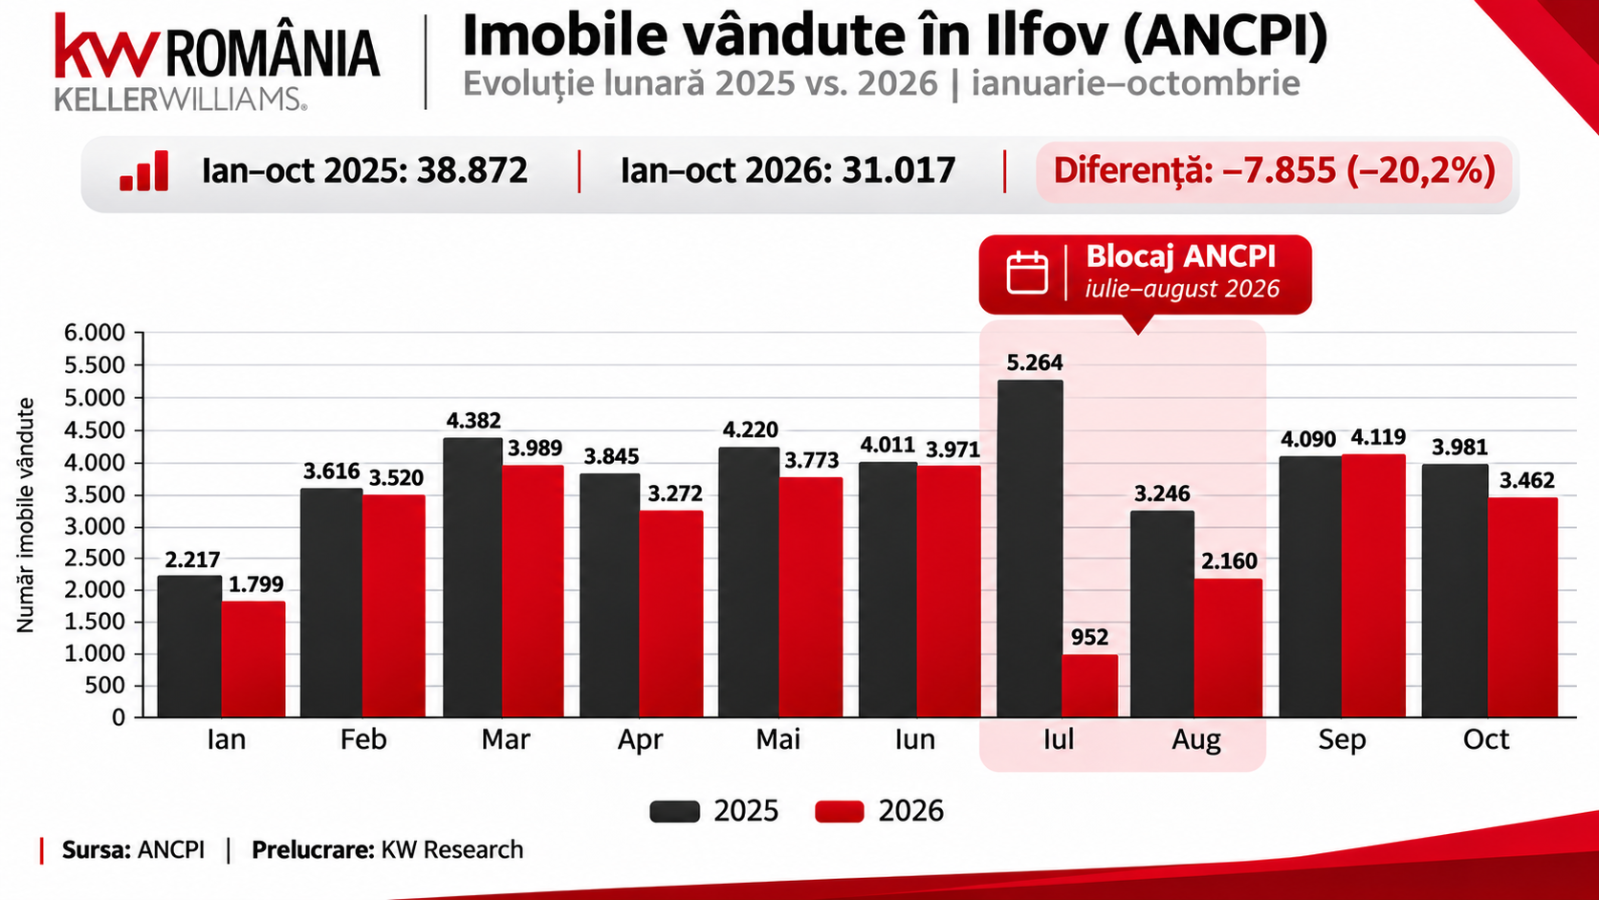
Ilfov: scădere mai pronunțată decât în București
Județul Ilfov a înregistrat 31.017 imobile vândute, față de 38.872 în 2025, o scădere de 20,2%.
Spre deosebire de București, Ilfov a avut puține luni de creștere, iar octombrie a înregistrat un recul de 13%. Diferența dintre cele două piețe este interesantă, având în vedere legătura lor economică și imobiliară, și poate reflecta dinamici distincte ale cererii și ofertei.
Bihor: activitate sub nivelul anului trecut
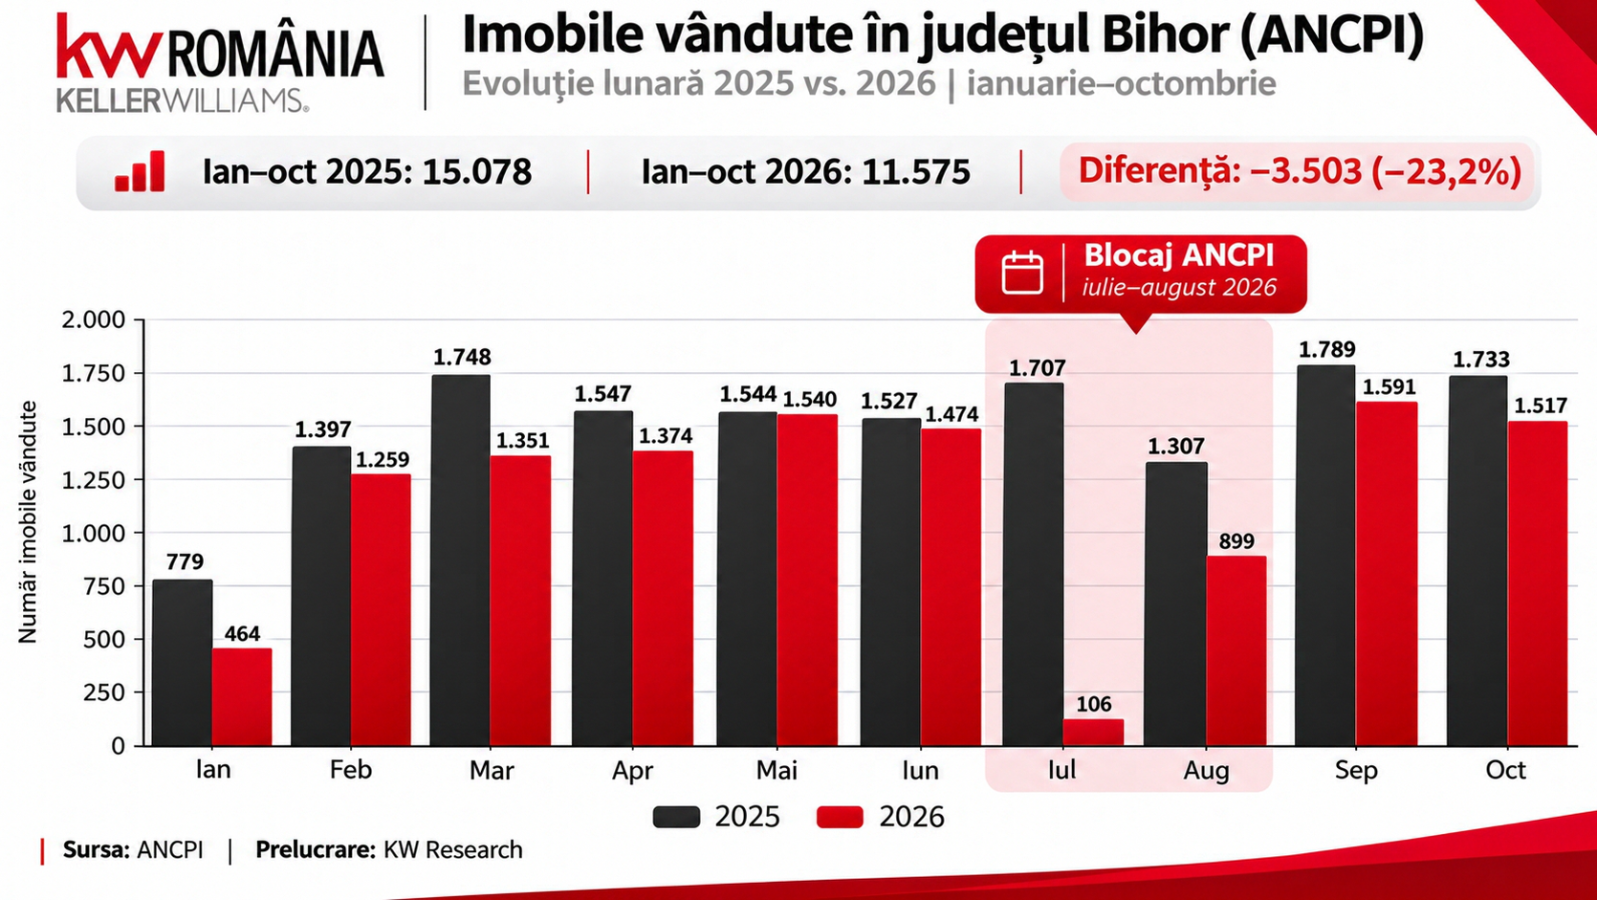
În județul Bihor au fost vândute 11.575 de imobile, comparativ cu 15.078 în 2025, o scădere de 23,2%.
Aproape toate lunile au înregistrat valori mai mici decât în anul precedent, inclusiv octombrie (−12,5%). Spre deosebire de alte piețe, unde ultimele luni au adus recuperări puternice, în Bihor evoluția rămâne predominant negativă.
Cluj: scădere de 23,5%
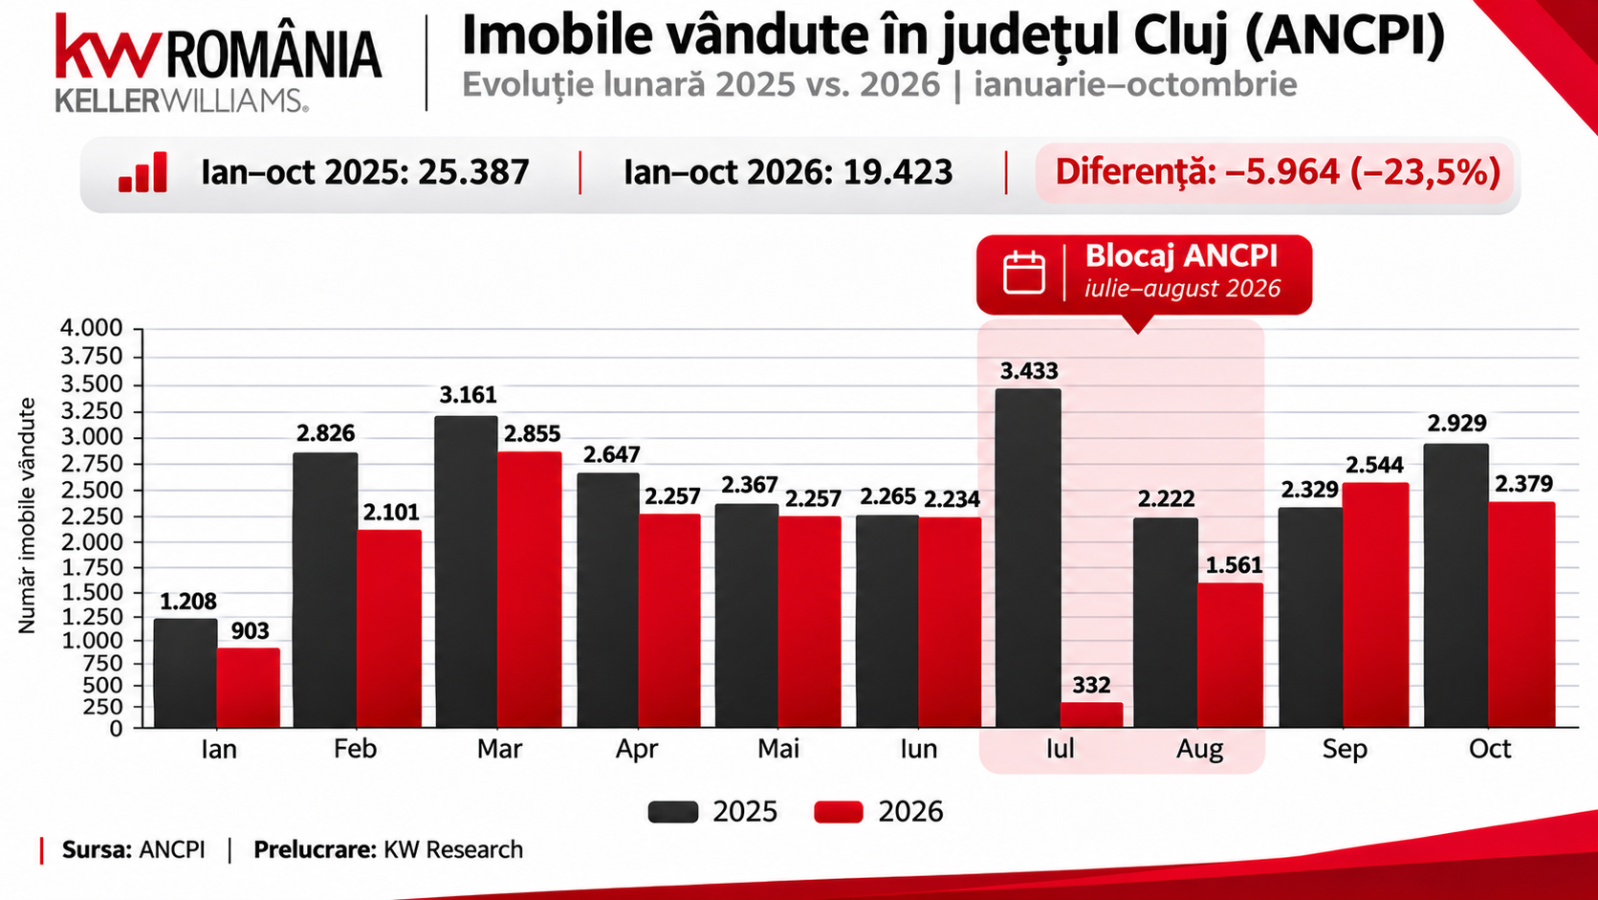
Județul Cluj a înregistrat 19.423 de imobile vândute, față de 25.387 în perioada corespunzătoare din 2025, o scădere de 23,5%.
Deși septembrie a adus o creștere de 9,2%, octombrie a revenit pe minus, cu 18,8%. Evoluția arată că o piață cu prețuri ridicate nu este automat și o piață cu un volum de tranzacții în creștere.
Dolj: contracție importantă a volumelor
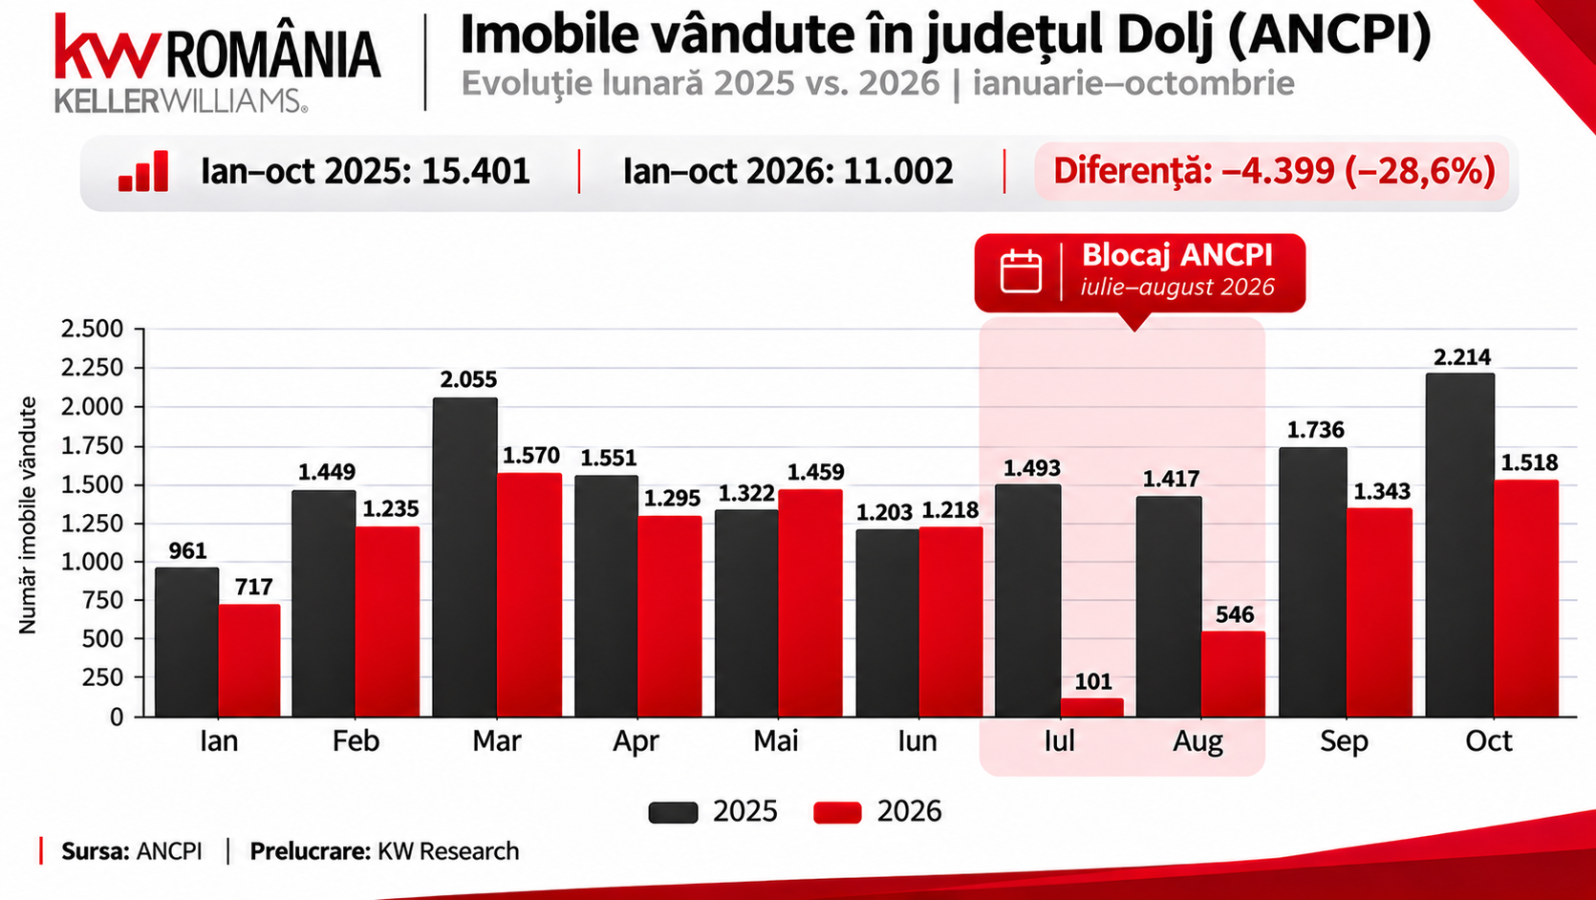
În Dolj au fost vândute 11.002 imobile, comparativ cu 15.401 în 2025, rezultând o scădere de 28,6%.
În afara unor creșteri moderate în mai și iunie, majoritatea lunilor au fost negative. Octombrie a consemnat un recul de 31,4%, ceea ce indică faptul că dificultățile de volum nu pot fi explicate doar prin blocajul ANCPI din vară.
Brașov: cea mai mare scădere dintre piețele analizate
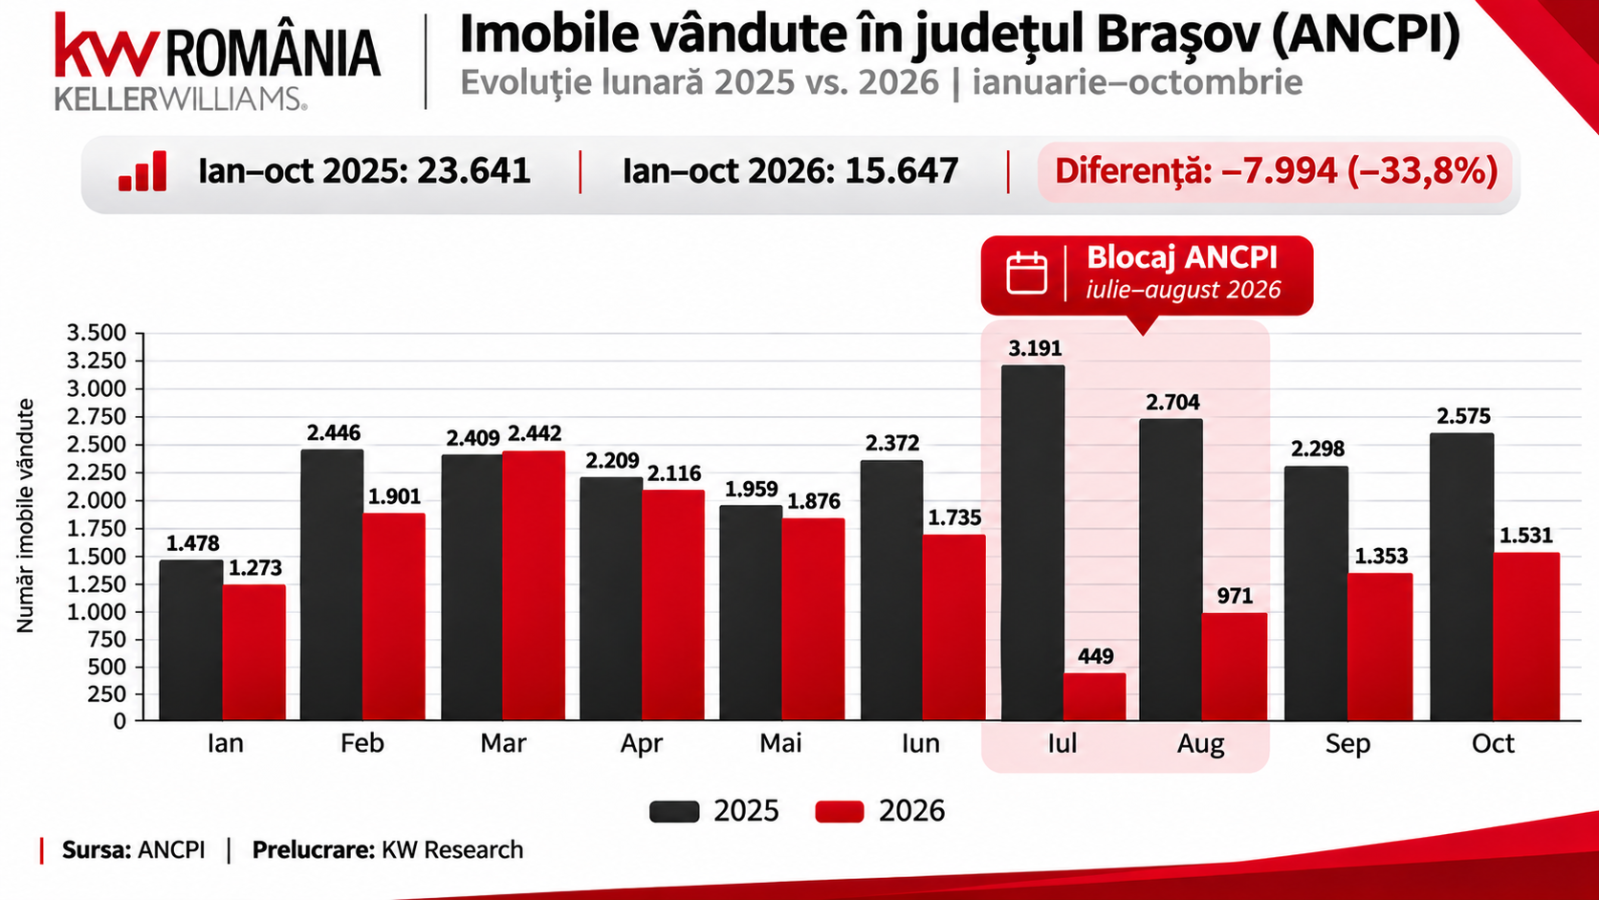
Județul Brașov a înregistrat 15.647 de imobile vândute, față de 23.641 în 2025, ceea ce reprezintă o scădere de 33,8%.
Brașovul are cea mai mare scădere procentuală dintre cele zece piețe analizate. Deși lunile iulie și august au fost puternic afectate de blocajul ANCPI, scăderile au continuat și ulterior: septembrie −41,1%, iar octombrie −40,5%.
Această evoluție merită o atenție specială. Faptul că declinul se menține și după reluarea funcționării sistemului indică necesitatea unei analize mai aprofundate a cererii, ofertei, accesibilității și ritmului de tranzacționare.
Ce putem concluziona despre piața imobiliară în 2026?
Compararea celor zece piețe locale scoate în evidență o realitate importantă: nu există o singură piață imobiliară în România, ci mai multe piețe cu ritmuri și dinamici diferite.
Sibiul și Timișul au reușit să înregistreze creșteri cumulate. Bucureștiul, Iașiul și Constanța au avut rezultate bune în ultimele luni, în timp ce Brașovul, Doljul, Clujul și Bihorul continuă să înregistreze scăderi importante.
Totodată, trebuie să facem diferența între numărul tranzacțiilor înregistrate și evoluția efectivă a cererii. Datele ANCPI măsoară volumul imobilelor vândute, nu explică singure motivele pentru care acesta crește sau scade și nici evoluția prețurilor.
Pentru proprietari, aceste evoluții arată cât de importantă este stabilirea unui preț corect, fundamentat pe tranzacțiile și concurența din piața locală.
Pentru cumpărători, o reducere a volumului tranzacțiilor poate crea oportunități de negociere, însă acestea depind de proprietate, de ofertă și de motivația vânzătorului.
Pentru agenții imobiliari, piața actuală confirmă importanța unui rol de consultant, nu doar de intermediar. Capacitatea de a interpreta datele locale, de a consilia clienții și de a construi o strategie realistă de vânzare devine tot mai valoroasă.
Perspective pentru finalul anului
Datele din octombrie 2026 confirmă că piața imobiliară românească traversează o perioadă de ajustare și diferențiere regională.
Următoarele luni vor fi importante pentru a înțelege în ce măsură scăderile reflectă efecte administrative temporare sau schimbări mai profunde în ritmul tranzacțiilor.
Un lucru este însă clar: într-o piață în schimbare, deciziile imobiliare bune se iau pe baza datelor locale, nu doar a tendințelor naționale.
KW Research | Keller Williams România
Sursa datelor: ANCPI. Prelucrare și analiză: KW Research. Comparațiile privesc numărul imobilelor vândute în perioada ianuarie–octombrie 2025 și 2026. Datele pot fi influențate de întârzierile administrative asociate problemelor informatice ANCPI din vara anului 2026.